Vì sao có bảo hiểm du lịch vẫn có thể bị từ chối thanh toán viện phí?
Nên mua bảo hiểm trước chuyến đi nước ngoài, hành trình dài hoặc có hoạt động dễ xảy ra tai nạn. Với chuyến nội địa ngắn, bạn có thể chưa cần mua thêm nếu quyền lợi bảo hiểm hiện có đã đủ.
Bởi Người yêu Đà LạtĐăng Cập nhật
30.000 EUR là mức bảo hiểm y tế tối thiểu được yêu cầu trong hồ sơ xin visa Schengen. Nhưng mua gói hạn mức lớn rồi vẫn có những tai nạn không được thanh toán. Khi chọn bảo hiểm du lịch, bạn cần kiểm tra ba thứ trước tiên: chi phí y tế được bảo vệ đến đâu, những hoạt động nào bị loại trừ và phải làm gì khi xảy ra sự cố.
Bảo hiểm du lịch có bắt buộc không?
Không phải chuyến đi nào cũng bắt buộc mua bảo hiểm du lịch. Quy định phụ thuộc vào quốc gia đến, loại thị thực và hình thức tổ chức chuyến đi.
Đi du lịch trong nước
Người Việt tự tổ chức chuyến đi Hà Nội, Đà Lạt, Phú Quốc, Nha Trang hay Hà Giang không có nghĩa vụ chung phải mua một hợp đồng bảo hiểm du lịch riêng. Bạn có thể đi mà không mua thêm bảo hiểm, nhưng bảo hiểm y tế hiện có không thanh toán mọi chi phí y tế phát sinh trong chuyến đi.
Chẳng hạn, bạn đi Đà Lạt ba ngày, di chuyển bằng máy bay, ở trung tâm và chủ yếu tham quan thành phố. Trước khi mua thêm, hãy kiểm tra quyền lợi bảo hiểm sức khỏe hoặc bảo hiểm tai nạn đang có. Nếu đã đủ cho nhu cầu của mình, mua thêm một gói tương tự chỉ là trùng quyền lợi.
Ngược lại, chuyến đi Hà Giang bằng xe máy, trekking nhiều ngày ở vùng núi hoặc đi tàu ra đảo cần xem kỹ hơn khả năng chi trả tai nạn và hỗ trợ vận chuyển y tế.
Đi du lịch nước ngoài
Bảo hiểm du lịch quốc tế không bắt buộc đối với mọi chuyến xuất cảnh.
Trường hợp rõ ràng nhất là xin visa Schengen để đến các nước như Pháp, Đức, Ý, Tây Ban Nha, Thụy Sĩ hoặc Hà Lan.
Bảo hiểm y tế du lịch dùng cho hồ sơ visa Schengen phải đáp ứng những yêu cầu chính:
- Mức bảo hiểm tối thiểu 30.000 EUR.
- Có hiệu lực trên toàn bộ lãnh thổ Schengen.
- Bao phủ toàn bộ thời gian lưu trú dự kiến.
- Chi trả những rủi ro y tế thuộc yêu cầu của quy định, gồm điều trị khẩn cấp, nhập viện và hồi hương vì lý do y tế hoặc tử vong.
Người xin visa nhập cảnh nhiều lần cần xuất trình bảo hiểm bao phủ chuyến đi dự kiến đầu tiên và cam kết có bảo hiểm cho những lần lưu trú tiếp theo theo quy định. Yêu cầu này dành cho hồ sơ xin visa thuộc diện áp dụng; người được miễn visa khi đến châu Âu không vì nó mà bắt buộc mua một hợp đồng mới.
Yêu cầu bảo hiểm của Schengen chỉ gắn với khối Schengen, không dùng để suy ra điều kiện của Nhật Bản, Hàn Quốc, Thái Lan hay Singapore. Ở các điểm đến khác, bạn cần kiểm tra điều kiện nhập cảnh áp dụng cho quốc tịch Việt Nam và loại thị thực của mình.
Đi theo tour của công ty du lịch
Doanh nghiệp kinh doanh dịch vụ lữ hành phải mua bảo hiểm cho khách trong thời gian thực hiện chương trình du lịch, trừ trường hợp khách đã có bảo hiểm cho toàn bộ chương trình.
Vì vậy, trước khi mua thêm bảo hiểm cho chuyến đi tour, hỏi công ty lữ hành thông tin hợp đồng bảo hiểm đã tính trong giá tour: tên công ty bảo hiểm, số tiền bảo hiểm, các quyền lợi y tế, thời hạn hiệu lực và cách liên hệ khi xảy ra sự cố.
Đừng chỉ nhận câu trả lời rằng tour đã bao gồm bảo hiểm. Gói chỉ chi trả tai nạn với hạn mức thấp khó đáp ứng một chuyến đi nước ngoài hay những hoạt động nhiều rủi ro.
Khi nào nên mua bảo hiểm du lịch?
Bảo hiểm du lịch đáng mua nhất khi một sự cố có thể khiến bạn phát sinh khoản chi lớn ngoài ngân sách chuyến đi. Có bốn trường hợp nên ưu tiên.
Chuyến đi nước ngoài có chi phí y tế cao
Nhật Bản, Hàn Quốc, Singapore, châu Âu hay Mỹ là những nơi quyền lợi điều trị y tế và vận chuyển cấp cứu phải được đặt lên đầu. Một lần nhập viện ở nước ngoài có thể khiến bạn phải thanh toán trực tiếp trước khi làm thủ tục yêu cầu bồi thường, tùy bệnh viện và cơ chế bảo lãnh của hãng bảo hiểm.
Với lịch trình dài, đi nhiều nước hoặc có người lớn tuổi đi cùng, một gói hạn mức y tế cao hơn đáng giá hơn khoản tiết kiệm nhỏ ở phí mua ban đầu.
Chuyến đi có trekking, lặn biển hoặc hoạt động mạo hiểm
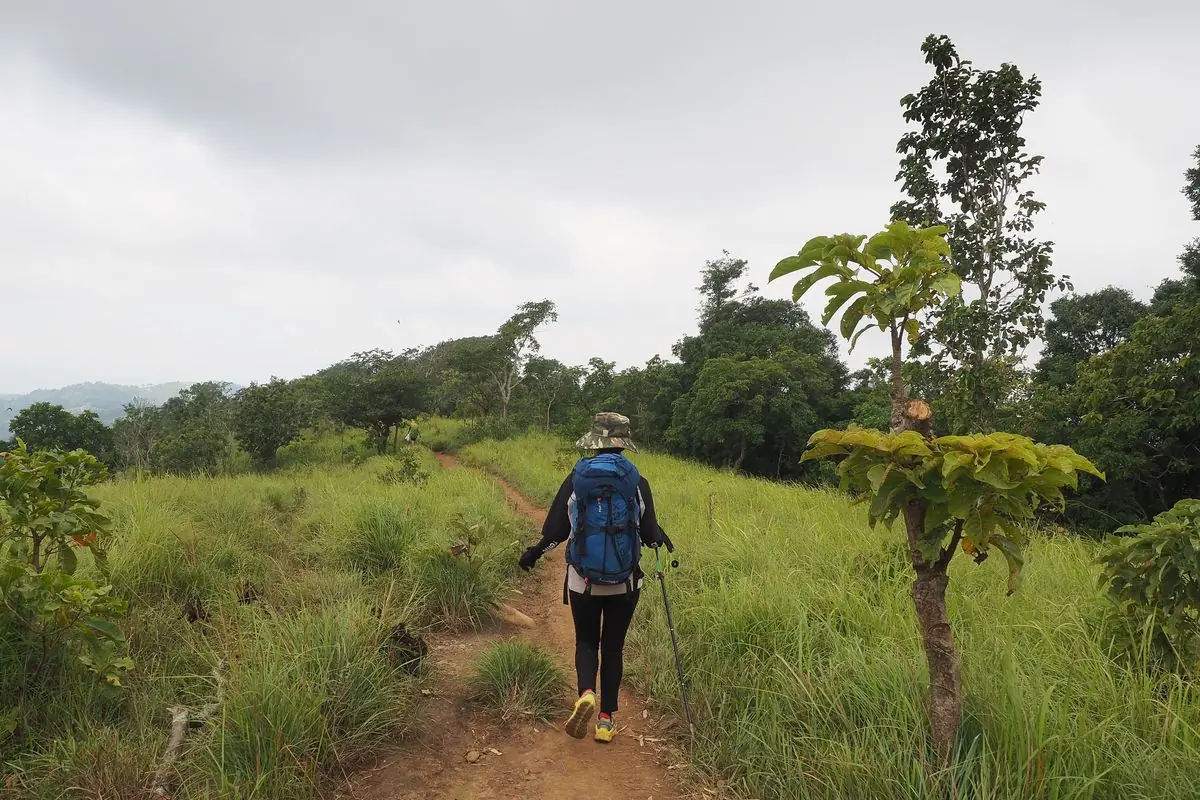
Trekking Tà Năng - Phan Dũng, leo núi Fansipan, lặn biển ở Phú Quốc hay tham gia hoạt động trên sông đều có đặc điểm rủi ro khác nhau.
Bảo hiểm thông thường không mặc nhiên bảo vệ mọi hoạt động ngoài trời. Có hãng phân biệt đi bộ đường dài với leo núi kỹ thuật, lặn có bình khí với lặn ống thở, hoặc đi xe máy thông thường với đua xe.
Hãy kể đúng hoạt động dự kiến với công ty bảo hiểm: địa điểm, độ cao, độ sâu, phương tiện và có người hướng dẫn hay không.
Chuyến đi có nhiều khoản đặt trước không hoàn lại
Hủy một chuyến tự túc đã có vé máy bay khứ hồi, khách sạn trả trước, chuyến bay nối chuyến và tour địa phương đã thanh toán là mất cùng lúc nhiều khoản. Quyền lợi hủy chuyến và gián đoạn chuyến đi có giá trị thực tế ở những chuyến như vậy.
Tuy nhiên, bảo hiểm thường chỉ bồi thường khi nguyên nhân hủy thuộc những trường hợp được liệt kê trong hợp đồng. Đổi ý, muốn ở nhà hoặc thấy lịch trình không còn hấp dẫn thường không phải lý do được chi trả.
Chuyến đi đến nơi xa bệnh viện lớn
Ở vùng núi Hà Giang, các tuyến trekking ở Tây Bắc hay đảo xa đất liền, quyền lợi vận chuyển y tế quan trọng ngang viện phí.
Hạn mức điều trị ở bệnh viện và chi phí đưa người bị nạn đến cơ sở y tế phù hợp là hai phần khác nhau. Gói có số tiền tai nạn lớn nhưng không có quyền lợi vận chuyển y tế phù hợp vẫn thiếu một phần quan trọng cho chuyến đi xa.
Bảo hiểm du lịch chi trả những gì?
Có hai nhóm sản phẩm chính: bảo hiểm du lịch nội địa và bảo hiểm du lịch quốc tế. Quyền lợi cụ thể phụ thuộc từng hợp đồng, không phải sản phẩm nào cũng có đủ các mục dưới đây.
| Quyền lợi | Bảo hiểm chi trả trong trường hợp nào? | Điểm cần kiểm tra |
|---|---|---|
| Chi phí y tế | Điều trị bệnh hoặc thương tích thuộc phạm vi bảo hiểm | Hạn mức y tế, loại bệnh được bảo hiểm |
| Tai nạn cá nhân | Tử vong, thương tật hoặc tổn thương do tai nạn | Cách tính tiền bồi thường |
| Vận chuyển y tế | Chuyển đến cơ sở y tế phù hợp theo điều kiện hợp đồng | Ai quyết định và sắp xếp vận chuyển |
| Hồi hương | Đưa người được bảo hiểm về nước vì lý do y tế thuộc phạm vi | Điều kiện chấp thuận của đơn vị cứu trợ |
| Hủy, rút ngắn chuyến | Tổn thất tài chính vì nguyên nhân được bảo hiểm | Danh sách lý do được chấp nhận |
| Trễ chuyến | Quyền lợi khi chuyến đi bị trì hoãn đủ điều kiện | Số giờ chờ tối thiểu |
| Hành lý | Mất, hỏng hoặc nhận hành lý chậm | Giới hạn mỗi món đồ và chứng từ |
| Trách nhiệm cá nhân | Một số trách nhiệm pháp lý với người thứ ba | Các trường hợp loại trừ, đặc biệt khi sử dụng xe cơ giới |
Điều trị y tế không giống tiền bồi thường tai nạn
Hai khoản này hay bị nhầm với nhau nhất. Giả sử một hợp đồng ghi quyền lợi tai nạn cá nhân tối đa 1 tỷ đồng. Ngã xe phải khâu vài mũi, bạn sẽ không nhận được con số ấy. Tiền chi trả có thể được xác định theo chi phí điều trị thực tế, bảng tỷ lệ thương tật hoặc phương pháp tính trong hợp đồng.
Tương tự, một gói bảo hiểm có tổng quyền lợi lớn vẫn có thể đặt giới hạn riêng đối với điều trị răng khẩn cấp, khám ngoại trú hoặc điều trị tiếp theo sau khi trở về Việt Nam.
Khi so sánh, hãy tìm dòng chi phí y tế do tai nạn và ốm bệnh, sau đó mới xem quyền lợi tai nạn cá nhân.
Hành lý và chuyến bay không phải lúc nào cũng được bồi thường
Hành lý bị hãng hàng không giao muộn có thể chỉ được tính quyền lợi bảo hiểm sau một số giờ chậm nhất định. Hành lý thất lạc cần được báo với hãng vận chuyển và có giấy tờ xác nhận. Đồ bị mất do để không có người trông coi có thể bị loại trừ.
Chuyến bay trễ cũng vậy, chậm 30 phút chưa đủ để nhận tiền. Bảng quyền lợi PVI tháng 5/2026 chẳng hạn tính các khoản trợ cấp trễ chuyến theo mỗi 8 giờ liên tục, trong giới hạn từng gói.
Bạn cũng cần phân biệt tiền bồi thường từ bảo hiểm với nghĩa vụ hỗ trợ hoặc hoàn tiền trực tiếp của hãng hàng không.
Bảo hiểm du lịch quốc tế bao nhiêu tiền năm 2026?
Phí bảo hiểm phụ thuộc vào điểm đến, số ngày, tuổi người tham gia, chương trình bảo hiểm và quyền lợi bổ sung.
Không có một mức giá áp dụng cho tất cả các nước.
Để dễ hình dung, dưới đây là một số mức phí của các hãng bảo hiểm trong năm 2026.
Giá bảo hiểm du lịch quốc tế PVI năm 2026
Bảng phí PVI Digital năm 2026 dành cho một hành khách, đã bao gồm VAT, theo biểu phí tháng 5/2026 của hãng. Đây là giá tham khảo theo chương trình và thời hạn nêu trong bảng, báo giá cho từng khách hàng có thể khác.
| Điểm đến, thời hạn | Gói Bạc | Gói Vàng | Gói Kim cương |
|---|---|---|---|
| Thái Lan, 1-3 ngày | 119.360đ | 197.040đ | 234.320đ |
| Thái Lan, 4-6 ngày | 141.000đ | 231.440đ | 276.600đ |
| Thái Lan, 7-10 ngày | 212.800đ | 351.400đ | 420.320đ |
| Châu Âu/Schengen, 1-3 ngày | 149.200đ | 245.300đ | 292.900đ |
| Châu Âu/Schengen, 4-6 ngày | 175.500đ | 288.800đ | 345.500đ |
| Châu Âu/Schengen, 7-10 ngày | 265.500đ | 438.500đ | 524.400đ |
Như vậy, chuyến Thái Lan 5 ngày có mức phí tham khảo từ 141.000 đồng/người với gói Bạc của PVI. Đổi sang gói Vàng là 231.440 đồng.
Chênh lệch 90.440 đồng không nên được đánh giá chỉ dựa trên tên gói. Bạn cần xem hạn mức y tế và các quyền lợi bổ sung có khác biệt đáng dùng hay không.
Chuyến châu Âu 7-10 ngày có phí PVI từ 265.500 đồng ở gói Bạc đến 524.400 đồng ở gói Kim cương. Trong bảng quyền lợi tháng 5/2026, các gói này có hạn mức chi phí y tế tương ứng từ 1 tỷ đến 3 tỷ đồng. PVI xếp cả ba chương trình vào diện đáp ứng yêu cầu hồ sơ visa Schengen. Khi nộp visa, bạn vẫn cần kiểm tra giấy chứng nhận cho đúng lịch trình và yêu cầu của cơ quan lãnh sự.
Bảo hiểm du lịch nội địa Việt Nam giá bao nhiêu?
Bảo hiểm du lịch trong nước của Bảo Việt năm 2026 có mức phí khởi điểm từ 17.000 đồng/người/ngày, chọn hạn mức cao hơn phí cũng tăng theo.
Sản phẩm này có các quyền lợi liên quan đến tai nạn, vận chuyển cấp cứu và các trường hợp khác theo hợp đồng. Khi mua, bạn cần kiểm tra gói đó bồi thường thương tật theo bảng tỷ lệ hay hoàn trả chi phí điều trị thực tế.
Ví dụ, chuyến Đà Lạt 3 ngày ít khi cần sản phẩm có nhiều quyền lợi về hành lý và hủy chuyến. Người chủ yếu di chuyển bằng ô tô có thể so sánh bảo hiểm tai nạn phù hợp với bảo hiểm sức khỏe đang có trước khi mua thêm.
Có nên chọn gói rẻ nhất không?
Có thể, nhưng chỉ khi gói rẻ đáp ứng đúng nhu cầu.
Một chuyến Thái Lan 4 ngày, lịch trình chủ yếu ở Bangkok, không thuê xe máy và không tham gia thể thao mạo hiểm có thể dùng gói cơ bản, nếu hạn mức y tế, hỗ trợ khẩn cấp và loại trừ đều phù hợp.
Còn chuyến đi Mỹ dài ngày, có người lớn tuổi hoặc đến vùng xa cơ sở y tế cần ưu tiên mức bảo vệ y tế và vận chuyển cấp cứu cao hơn.
Gói đắt hơn không chắc tự động bao gồm xe máy hoặc mọi môn thể thao mạo hiểm. Các quyền lợi đó phải được xác nhận bằng điều khoản.
Nên mua bảo hiểm du lịch quốc tế nào?
Không có một hãng tốt nhất cho mọi chuyến đi; xác định nhu cầu trước rồi mới so sản phẩm sẽ nhanh hơn.
Đi Đông Nam Á, lịch trình đơn giản
Bạn có thể bắt đầu bằng các gói bảo hiểm du lịch quốc tế của PVI hoặc Bảo Việt Flexi.
Cả hai đều có kênh giới thiệu và mua sản phẩm trực tuyến, nhưng cách chia vùng bảo hiểm và thiết kế chương trình khác nhau.
Bảo Việt Flexi liệt kê riêng khu vực ASEAN trong phạm vi sản phẩm, nên bạn cần chọn đúng vùng theo tất cả những nước sẽ đến.
Ưu tiên đầu tiên vẫn là viện phí, hỗ trợ cấp cứu và số điện thoại liên hệ từ nước ngoài. Quyền lợi mất hành lý, trễ chuyến là phần nên xem sau.
Đi châu Âu và cần hồ sơ xin visa
Bạn có thể so sánh PVI, Bảo Việt hoặc BIC theo giấy chứng nhận và quyền lợi y tế.
Không nên mua chỉ vì một quảng cáo ghi "đạt chuẩn Schengen". Hãy kiểm tra tài liệu được cấp có đúng tên người đi, thời hạn, phạm vi toàn Schengen, mức bảo vệ và nội dung hồi hương theo yêu cầu hay không.
Nếu hồ sơ visa bị từ chối, điều kiện hủy hoặc hoàn phí bảo hiểm cũng đáng hỏi trước khi thanh toán. Không phải mọi hợp đồng đều cho hoàn phí.
Đi nhiều nước, dài ngày hoặc thường xuyên công tác
Bạn có thể xem chương trình một chuyến hoặc nhiều chuyến trong năm.
Gói nhiều chuyến không có nghĩa bạn được ở nước ngoài liên tục cả năm. Một số hợp đồng giới hạn số ngày tối đa cho mỗi chuyến đi, dù giấy chứng nhận có hiệu lực 12 tháng.
Với người đi hai chuyến ngắn trong năm, mua gói năm có tiết kiệm hay không phải tính mới biết. Hãy nhập lịch trình thực tế, so sánh tổng phí và kiểm tra số ngày tối đa mỗi chuyến.
Người lớn tuổi, gia đình có trẻ em
Điều kiện tuổi và các hạn mức điều chỉnh theo độ tuổi là phần phải đọc kỹ. Ví dụ, bảng quyền lợi PVI năm 2026 có quy định giới hạn một số quyền lợi với người trên 75 tuổi. Trẻ em dưới 12 tuổi cũng phải đáp ứng yêu cầu về người đi cùng và hợp đồng bảo hiểm của PVI. Trước khi mua chung một chương trình cho cả gia đình, xem từng thành viên có đủ điều kiện được bảo hiểm hay không.
Người có bệnh nền cần đọc riêng điều khoản bệnh có sẵn, vì gói phí cao không làm bệnh đã có trước chuyến đi thành bệnh được bảo hiểm.
Đi xe máy có được bảo hiểm du lịch chi trả không?
Có thể được, nhưng không mặc nhiên. Hỏi rõ điều khoản này trước khi thuê xe máy đi du lịch.
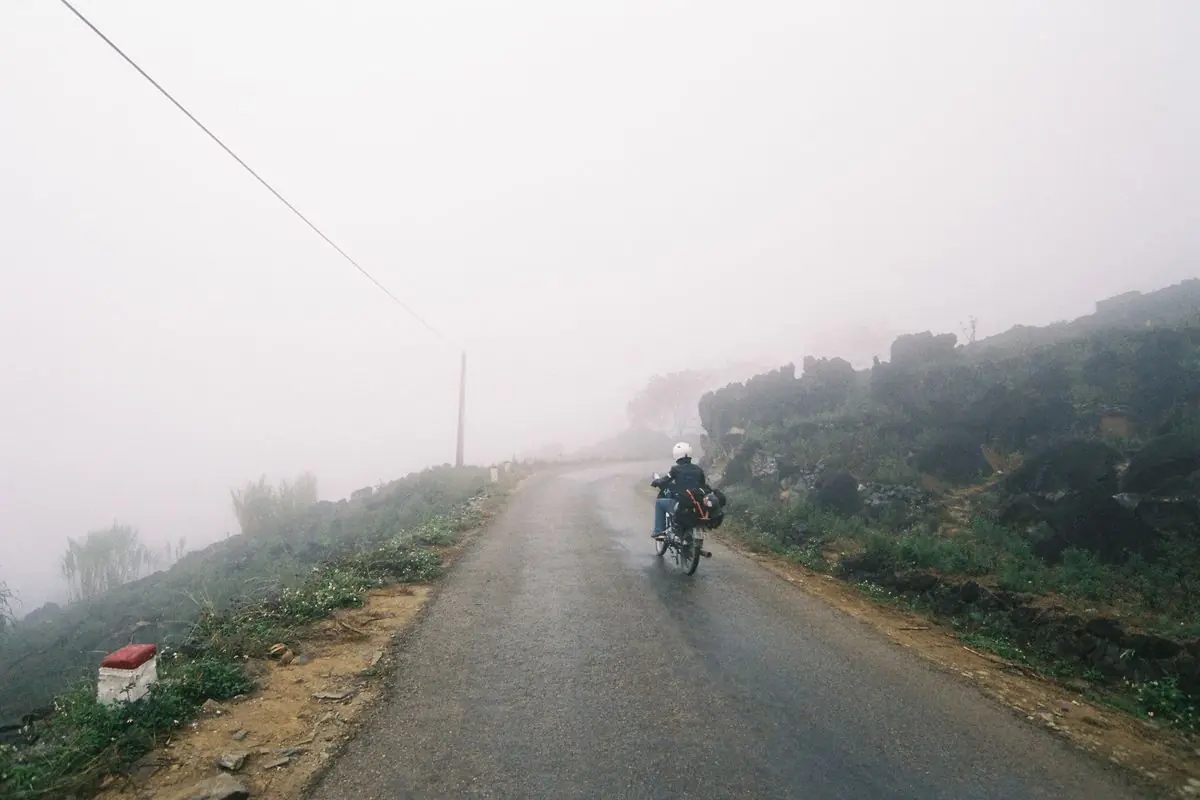
Ở Việt Nam, xe máy là phương tiện thuận tiện để đi Đà Lạt, Hà Giang, Mộc Châu hoặc khám phá các khu vực ngoài trung tâm. Tuy vậy, hai người cùng bị tai nạn xe máy có thể được giải quyết quyền lợi rất khác nhau, vì điều kiện hợp đồng và tình huống tai nạn mỗi người một khác.
Bằng lái phải phù hợp với phương tiện
Hệ thống giấy phép lái xe áp dụng từ năm 2025 có phân hạng theo dung tích và công suất động cơ.
Đối với giấy phép cấp theo hệ thống mới, hạng A1 dành cho xe mô tô hai bánh có dung tích xi-lanh đến 125 cm³ hoặc công suất điện đến 11 kW; hạng A dành cho xe trên mức đó và các xe thuộc hạng A1. Giấy phép cấp trước ngày 01/01/2025 có quy định chuyển tiếp riêng, nên cần kiểm tra hạng bằng và thời điểm cấp.
Khi thuê xe đi đèo, bạn phải bảo đảm mình có giấy phép phù hợp với loại xe đang điều khiển.
Ngoài yêu cầu pháp luật, hợp đồng bảo hiểm còn có thể quy định riêng về giấy phép, đội mũ bảo hiểm, mục đích sử dụng xe và những hành vi bị loại trừ.
Có hãng yêu cầu người lái có giấy phép hợp lệ cho loại phương tiện, tuân thủ luật giao thông tại nơi đến và đội mũ bảo hiểm. Việc lái xe không có giấy phép phù hợp, không đội mũ hoặc tham gia đua xe có thể làm mất quyền lợi.
Đây là điều kiện của một số nhà bảo hiểm, mỗi hợp đồng bán tại Việt Nam có thể quy định khác.
Đi xe máy ở nước ngoài cần kiểm tra thêm
Bạn có bằng lái xe máy Việt Nam không có nghĩa giấy phép đó tự động được công nhận ở mọi nước. Khi thuê xe tại Thái Lan, Indonesia hoặc một điểm đến khác, hãy kiểm tra quy định giấy phép lái xe mà nước sở tại chấp nhận.
Sau đó, đối chiếu với hợp đồng bảo hiểm. Một số sản phẩm yêu cầu người lái vừa có giấy phép hợp lệ theo luật địa phương, vừa đáp ứng điều kiện riêng của nhà bảo hiểm.
Xe thuê 110cc, 125cc hay 150cc cũng có thể chịu quy định khác nhau. Không nên mặc định bảo hiểm sẽ chi trả chỉ vì cửa hàng đồng ý cho thuê xe.
Ngồi sau xe máy có được bảo hiểm không?
Người ngồi sau không phải người điều khiển, nhưng vẫn cần kiểm tra điều khoản liên quan đến hành khách trên xe mô tô.
Một số sản phẩm có điều kiện về giấy phép của người lái, mũ bảo hiểm và loại hình hoạt động.
Bảo hiểm du lịch không thay thế bảo hiểm xe máy
Ở Việt Nam, bảo hiểm bắt buộc trách nhiệm dân sự của chủ xe cơ giới và bảo hiểm du lịch là hai sản phẩm khác nhau.
Bảo hiểm trách nhiệm dân sự bắt buộc chủ yếu liên quan đến trách nhiệm bồi thường thiệt hại cho bên thứ ba theo phạm vi pháp luật quy định. Nó không thanh toán mọi khoản viện phí của người lái.
Bảo hiểm du lịch lại bảo vệ người được bảo hiểm theo các quyền lợi cá nhân trong hợp đồng, và không tự động chi trả chi phí sửa xe thuê hoặc trách nhiệm khi gây thiệt hại trong lúc điều khiển xe.
Vì vậy, khi thuê xe máy, không thể chỉ kiểm tra giấy bảo hiểm của xe rồi xem như bản thân đã có đầy đủ bảo hiểm du lịch.
Trekking, leo núi, lặn biển có cần mua bảo hiểm riêng?
Có những chuyến không cần hợp đồng riêng. Nhưng nhiều hoạt động có thể phải mua quyền lợi bổ sung hoặc chọn chương trình chuyên biệt.
Trekking và đi bộ đường dài
Một chuyến đi bộ trên đường mòn đã được tổ chức khác với leo núi sử dụng dây, móc, thiết bị kỹ thuật.
Hợp đồng có thể phân biệt trekking thông thường, leo núi kỹ thuật và hoạt động ở độ cao nhất định.
Trekking nhiều ngày ở Tà Năng - Phan Dũng hay leo núi ở Tây Bắc, bạn cần xem cả quyền lợi tai nạn lẫn vận chuyển y tế. Đi cùng hướng dẫn viên không tự động bảo đảm hoạt động được bảo hiểm.
Lặn biển
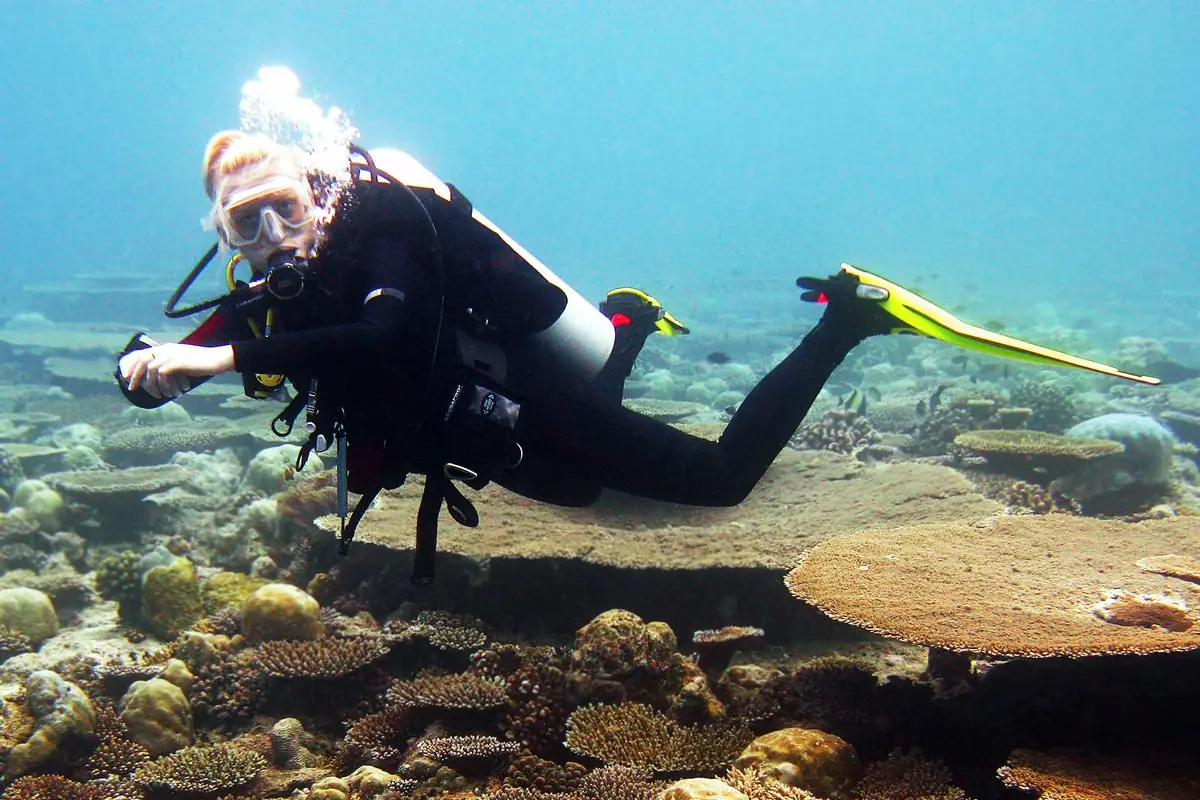
Lặn ống thở gần mặt nước và lặn có bình khí là hai hoạt động khác nhau. Nhà bảo hiểm có thể đặt điều kiện cho lặn bình khí về chứng chỉ, độ sâu tối đa, việc đi cùng hướng dẫn viên và đơn vị tổ chức.
Bạn có thể mua bảo hiểm trước chuyến Phú Quốc nhưng vẫn không được bảo vệ cho hoạt động lặn đã đăng ký nếu sản phẩm không bao gồm hoạt động đó.
Dù lượn, vượt thác và các môn mạo hiểm khác
Dù lượn, nhảy bungee, rafting hay leo vách đá đều phải hỏi theo đúng tên từng hoạt động. Nhiều hợp đồng du lịch thông thường không bao gồm những môn thể thao mạo hiểm nhất định: có hợp đồng loại trừ hoàn toàn, có chương trình yêu cầu mua thêm, một số sản phẩm chỉ bảo hiểm khi hoạt động do đơn vị đủ điều kiện tổ chức.
Cách kiểm tra tốt nhất là cung cấp chính xác hoạt động sẽ thực hiện và yêu cầu xác nhận quyền lợi y tế, cứu hộ, vận chuyển, thay vì hỏi chung "bảo hiểm có bao gồm thể thao mạo hiểm không".
Những điều khoản phải đọc trước khi trả tiền
Một hợp đồng bảo hiểm có thể dài hàng chục trang. Bạn khó thuộc toàn bộ thuật ngữ, nhưng có những mục phải xem.
Ngày bắt đầu và kết thúc bảo hiểm
Ngày giờ trên giấy chứng nhận phải khớp với lịch khởi hành và kết thúc chuyến đi. Bay từ Hà Nội tối 12/12, về sáng 19/12, bạn cần chọn thời gian đủ bao phủ cả chuyến theo cách tính hiệu lực của sản phẩm. Chú ý cả những chuyến bay qua đêm, chuyến nối chuyến và trường hợp thời gian hiệu lực được xác định theo giờ Việt Nam hay nơi đến.
Nếu chuyến bay về bị hoãn sang ngày tiếp theo, quyền lợi có kéo dài theo hay không là do điều khoản gia hạn vì chậm trễ ngoài ý muốn quyết định.
Phạm vi địa lý
Người đi nhiều nước hay nhầm ở mục này. Một gói chỉ bảo hiểm trong ASEAN không phù hợp cho cả chuyến gồm Singapore, Nhật Bản và Hàn Quốc, còn có những sản phẩm toàn cầu loại trừ một số quốc gia hoặc lãnh thổ nêu trong điều khoản. Phạm vi địa lý phải bao gồm cả nơi quá cảnh có hoạt động được bảo hiểm, nếu bạn cần bảo vệ trong thời gian đó.
Bệnh có sẵn
Các bệnh đã tồn tại trước ngày mua bảo hiểm hoặc trước chuyến đi có thể bị loại trừ theo định nghĩa của từng hợp đồng. Người có tiền sử bệnh tim, bệnh hô hấp hoặc bệnh cần điều trị thường xuyên nên hỏi rõ trường hợp bệnh diễn tiến cấp tính trong chuyến đi có được chi trả hay không.
Cũng cần phân biệt điều trị cấp cứu với khám định kỳ, cấp thuốc thường xuyên và điều trị chủ động đã lên kế hoạch. Đừng tự suy luận rằng bệnh không có triệu chứng tại thời điểm khởi hành thì chắc chắn được bảo hiểm.
Mức miễn thường và hạn mức phụ
Mức miễn thường là phần chi phí người được bảo hiểm phải tự chịu theo cách quy định trong hợp đồng. Ví dụ minh họa: hợp đồng có mức miễn thường 1 triệu đồng cho một sự kiện, chi phí hợp lệ là 3 triệu đồng, khoản được xem xét thanh toán có thể chỉ còn 2 triệu đồng, trước khi áp dụng các giới hạn khác. Ngoài ra, cần xem giới hạn mỗi món hành lý, khám răng, điều trị ngoại trú và số ngày nằm viện.
Rượu bia, chất kích thích và hành vi vi phạm pháp luật
Tai nạn liên quan đến rượu bia, chất kích thích hoặc một số hành vi vi phạm pháp luật có thể thuộc điều khoản loại trừ, tùy nguyên nhân và nội dung hợp đồng. Cần xem nhà bảo hiểm quy định thế nào về tình trạng sử dụng chất kích thích, hành vi gây ra tổn thất và các điều kiện để áp dụng loại trừ. Không nên hiểu đơn giản rằng cứ từng uống rượu trong ngày xảy ra tai nạn là mặc nhiên bị từ chối mọi quyền lợi.
Điều kiện hủy chuyến và trễ chuyến
Có bảo hiểm hủy chuyến không đồng nghĩa được hoàn tiền trong mọi tình huống. Các lý do như thay đổi kế hoạch cá nhân, không xin được ngày nghỉ hoặc tự quyết định không đi có thể không được chi trả.
Bên cạnh nguyên nhân, cần xem thời điểm bắt đầu quyền lợi hủy chuyến. Mua sau khi đã biết một sự kiện có khả năng làm chuyến đi bị hủy thường không thể dùng hợp đồng mới để bảo vệ cho sự kiện đã biết.
Bảo lãnh viện phí hay tự thanh toán trước?
Câu này rất đáng hỏi khi đi nước ngoài. Một số hợp đồng có dịch vụ hỗ trợ và bảo lãnh viện phí trong những điều kiện nhất định, có trường hợp khách hàng phải thanh toán trước rồi gửi hồ sơ yêu cầu bồi thường.
Lưu sẵn số điện thoại hỗ trợ khẩn cấp và đọc điều kiện bảo lãnh, kể cả việc có phải liên hệ đơn vị cứu trợ trước khi nhập viện hoặc vận chuyển hay không.
Những trường hợp bảo hiểm du lịch dễ bị từ chối bồi thường
Có những hồ sơ bị từ chối chỉ vì hợp đồng không bao gồm rủi ro đó ngay từ đầu, khách hàng chẳng hề cố ý vi phạm gì.
| Tình huống | Vì sao có thể không được thanh toán? |
|---|---|
| Thuê xe máy không có giấy phép phù hợp | Không đáp ứng điều kiện pháp luật hoặc hợp đồng |
| Tham gia leo núi kỹ thuật | Hoạt động nằm ngoài phạm vi hoặc chưa mua quyền lợi bổ sung |
| Điều trị bệnh đã có trước chuyến đi | Thuộc điều khoản loại trừ bệnh có sẵn |
| Tự hủy chuyến vì đổi kế hoạch | Không thuộc lý do hủy chuyến được bảo hiểm |
| Mất hành lý nhưng không có xác nhận | Không đủ chứng từ chứng minh tổn thất |
| Chi phí phát sinh ngoài thời hạn hợp đồng | Sự kiện nằm ngoài thời gian bảo hiểm |
| Tự thu xếp vận chuyển y tế không đúng thủ tục | Không đáp ứng điều kiện chấp thuận hoặc tổ chức cứu trợ |
| Kê khai không trung thực | Có thể ảnh hưởng đến hiệu lực hoặc quyền lợi theo hợp đồng và pháp luật |
Cũng cần phân biệt ba tình huống: rủi ro không thuộc phạm vi bảo hiểm, rủi ro thuộc điều khoản loại trừ và hồ sơ chưa đủ tài liệu để giải quyết.
Hồ sơ thiếu hóa đơn hoặc giấy xác nhận có thể được yêu cầu bổ sung, và yêu cầu bổ sung chưa phải quyết định từ chối cuối cùng. Gặp quyết định từ chối bồi thường, yêu cầu công ty bảo hiểm nêu điều khoản áp dụng và lý do cụ thể bằng văn bản.
Mua bảo hiểm du lịch quốc tế ở đâu?
Bạn có thể mua trực tiếp từ doanh nghiệp bảo hiểm, qua đại lý được ủy quyền hoặc qua đơn vị tổ chức chuyến đi.
Mua online thường tiện hơn khi chỉ cần bảo hiểm cho chuyến đi thông thường, đã biết lịch bay và điểm đến.
PVI Digital
PVI có trang mua bảo hiểm du lịch quốc tế trực tuyến.
Trên website, bạn chọn sản phẩm bảo hiểm du lịch quốc tế, nhập điểm đến, ngày khởi hành và ngày kết thúc. Hệ thống hiển thị chương trình và phí tương ứng.
Sau đó, bạn nhập thông tin người được bảo hiểm, chọn chương trình, thanh toán và nhận giấy chứng nhận điện tử.
PVI có các chương trình Bạc, Vàng và Kim cương với hạn mức khác nhau. Trang sản phẩm có sẵn tài liệu quy tắc bảo hiểm và quyền lợi để khách hàng xem trước khi mua.
Bảo Việt
Bảo Việt có sản phẩm bảo hiểm du lịch Flexi dành cho chuyến quốc tế và sản phẩm bảo hiểm du lịch trong nước.
Bạn có thể chọn sản phẩm, vùng bảo hiểm, lịch trình và yêu cầu tính phí trên website Bảo Việt Online.
Đi nhiều quốc gia, hãy kiểm tra kỹ cách chia vùng. Chọn thiếu một điểm đến có thể khiến phạm vi bảo hiểm không đúng với lịch trình.
BIC
BIC, thuộc hệ thống BIDV, cung cấp bảo hiểm khách du lịch quốc tế với các chương trình quyền lợi khác nhau.
Sản phẩm gồm quyền lợi y tế, tai nạn, hỗ trợ cứu trợ, hành lý và một số rủi ro liên quan đến chuyến đi.
Bạn có thể xem sản phẩm trên website BIC, sau đó liên hệ kênh bán hàng chính thức để lấy báo giá và bộ quy tắc áp dụng tại thời điểm mua.
Mua qua công ty du lịch hoặc đại lý
Cách này tiện khi bạn đi theo đoàn hoặc đã đặt tour trọn gói.
Tuy nhiên, người bán bảo hiểm và doanh nghiệp chịu trách nhiệm chi trả có thể là hai đơn vị khác nhau.
Trước khi thanh toán, xác nhận tên doanh nghiệp bảo hiểm phát hành, số hợp đồng, phạm vi quyền lợi và địa chỉ tiếp nhận yêu cầu bồi thường. Một tấm ảnh chụp bảng quyền lợi trong tin nhắn quảng cáo không thay được những thông tin này.
Cách mua bảo hiểm du lịch online mà không nhầm quyền lợi
Quy trình mua có thể khác nhau giữa các hãng, nhưng thứ tự thực hiện chung như sau.
Bước 1: Xác định hành trình thực tế.
Ghi lại nước đến, ngày đi, ngày về, số người và các hoạt động đặc biệt. Đi Singapore 2 ngày rồi sang Nhật Bản 5 ngày là phải khai cả hai điểm đến, không chỉ chọn nước đầu tiên.
Bước 2: So sánh ít nhất hai chương trình.
Ưu tiên các mục chi phí y tế, vận chuyển cấp cứu, hồi hương và điều kiện hoạt động. Đừng so sánh chỉ bằng tổng số tiền bảo hiểm. Một gói có tổng hạn mức lớn nhưng nhiều giới hạn phụ có khi lại kém phù hợp hơn.
Bước 3: Tải quy tắc và điều khoản loại trừ.
Tìm các mục về xe mô tô, thể thao mạo hiểm, bệnh có sẵn, rượu bia, thời hạn và lãnh thổ bảo hiểm. Chỗ nào không rõ, hỏi hãng trước khi trả tiền.
Bước 4: Nhập thông tin đúng giấy tờ.
Họ tên trên bảo hiểm quốc tế nên trùng hộ chiếu. Kiểm tra ngày sinh, số hộ chiếu khi được yêu cầu, email và số điện thoại. Mua để xin visa, bạn kiểm tra thêm giấy chứng nhận có dùng được cho mục đích nộp hồ sơ không.
Bước 5: Kiểm tra giấy chứng nhận sau thanh toán.
Mở tệp được gửi qua email và đối chiếu tên, ngày hiệu lực, điểm đến, chương trình, số hợp đồng và tên nhà bảo hiểm. Thấy sai, liên hệ hãng để yêu cầu điều chỉnh theo quy định. Đừng để đến lúc xảy ra sự cố mới kiểm tra.
Bước 6: Lưu thông tin liên hệ khẩn cấp.
Tải giấy chứng nhận và tài liệu quyền lợi về điện thoại, giữ thêm một bản có thể mở khi không có mạng. Lưu số điện thoại hỗ trợ quốc tế, không chỉ số tư vấn mua hàng.
Có bảo hiểm từ thẻ tín dụng thì cần mua thêm không?
Một số thẻ tín dụng có quyền lợi bảo hiểm du lịch khi chủ thẻ đáp ứng điều kiện của ngân hàng và nhà bảo hiểm.
Quyền lợi này đi kèm điều kiện. Có chương trình yêu cầu thanh toán toàn bộ hoặc một phần vé máy bay bằng thẻ hợp lệ, có chương trình chỉ bảo hiểm chủ thẻ, không bao gồm tất cả người thân đi cùng.
Bạn cần kiểm tra bốn thông tin: điều kiện kích hoạt, danh sách người được bảo hiểm, thời hạn chuyến đi tối đa và hạn mức chi phí y tế.
Nếu bảo hiểm từ thẻ đã bảo vệ đầy đủ chuyến đi, bạn có thể không cần mua thêm sản phẩm có cùng quyền lợi. Ngược lại, trường hợp thẻ chỉ có quyền lợi trễ chuyến hoặc tai nạn với phạm vi hẹp, hãy cân nhắc một hợp đồng riêng cho y tế.
Mua hai hợp đồng thường cũng không được hoàn hai lần cùng một khoản viện phí, vì quyền lợi hoàn trả chi phí thực tế phải tuân theo điều khoản về bảo hiểm trùng và các khoản đã được bên khác thanh toán.
Bảo hiểm du lịch nội địa Việt Nam có đáng mua không?
Chuyến đi trong nước có cần mua bảo hiểm hay không phụ thuộc chủ yếu vào kiểu di chuyển và quyền lợi bảo hiểm đang có.
Đi Đà Lạt 3 ngày 2 đêm
Bạn bay đến sân bay Liên Khương, di chuyển bằng ô tô, ở trung tâm Đà Lạt và tham quan những điểm dễ tiếp cận. Trong trường hợp này, trước hết kiểm tra bảo hiểm sức khỏe và bảo hiểm tai nạn đang có, vì quyền lợi ở đó có khi đã đủ và một gói du lịch bổ sung lúc ấy không quá cần thiết.
Thuê thêm xe máy chạy các cung đường ngoài trung tâm, bạn cần xem kỹ hơn giấy phép lái xe, điều kiện bảo hiểm và khả năng chi trả tai nạn khi điều khiển xe. Đừng mua gói du lịch chỉ vì có dòng "tai nạn cá nhân" mà chưa biết tai nạn xe máy được xử lý ra sao.
Đi Phú Quốc 4 ngày
Chuyến nghỉ dưỡng có đi tàu hoặc canô ra đảo và chơi các hoạt động biển gắn với hai nhóm điều khoản cần đọc: tai nạn và hoạt động dưới nước. Bơi thông thường chỉ cần xem phạm vi bảo hiểm áp dụng cho bơi lội. Còn lặn bình khí, mô tô nước hoặc hoạt động tốc độ cao cần kiểm tra riêng.
Một số dịch vụ du lịch biển có thể cung cấp bảo hiểm liên quan đến hoạt động được tổ chức. Hãy yêu cầu thông tin cụ thể thay vì mặc định gói đó bao gồm toàn bộ chuyến nghỉ.
Đi Hà Giang bằng xe máy
Đọc kỹ bảo hiểm trước ngày khởi hành. Bạn cần có giấy phép phù hợp, chọn xe đúng khả năng điều khiển và kiểm tra điều kiện sử dụng xe trong hợp đồng.
Nếu không quen lái xe trên đường đèo dài, đi ô tô hoặc ngồi sau xe do người có giấy phép phù hợp điều khiển là phương án đáng cân nhắc hơn. Ngồi sau vẫn phải xác nhận hợp đồng bảo hiểm có bao gồm hành khách trên xe máy.
Ngoài viện phí, cần xem quyền lợi vận chuyển từ nơi xảy ra tai nạn đến cơ sở y tế phù hợp.
Trekking nhiều ngày ở vùng núi
Chuyến trekking có cắm trại và đi bộ dài ngày nên được kiểm tra theo tên hoạt động, tuyến đường và điều kiện tổ chức.
Gói bảo hiểm tai nạn nội địa có thể không bao gồm mọi tình huống cần tìm kiếm, cứu hộ ở vùng núi. Hỗ trợ vận chuyển y tế và chi phí tìm kiếm cứu nạn có thể là hai quyền lợi khác nhau, nên có quyền lợi vận chuyển cấp cứu vẫn chưa đủ để trả mọi khoản tìm kiếm, cứu hộ.
Khi xảy ra sự cố, làm sao để được bảo hiểm chi trả?
Cách xử lý hồ sơ quan trọng không kém việc chọn đúng gói.
Khi phải nhập viện ở nước ngoài
Sau đó, bản thân hoặc người đi cùng nên liên hệ tổng đài hỗ trợ ghi trên giấy chứng nhận càng sớm càng tốt, cung cấp số hợp đồng, tên người được bảo hiểm, vị trí, cơ sở điều trị và tình trạng y tế. Hỏi rõ quy trình chấp thuận và đơn vị tổ chức hỗ trợ trước khi chuyển viện hoặc hồi hương.
Giữ lại giấy tờ gì?
Các tài liệu thường cần gồm chứng từ y tế, hóa đơn, đơn thuốc, kết quả xét nghiệm, giấy ra viện và chứng từ thanh toán. Tai nạn giao thông có thể cần thêm giấy tờ xác nhận sự việc của cơ quan hoặc bên có thẩm quyền liên quan, tùy yêu cầu hợp đồng.
Hành lý thất lạc hoặc hư hỏng cần giấy xác nhận từ hãng vận chuyển. Khi chuyến bay bị trễ, giữ lại thông báo của hãng và các chứng từ chi phí được phép yêu cầu bồi thường.
Không nên chỉ chụp ảnh hóa đơn rồi bỏ bản gốc trước khi biết hãng có yêu cầu xuất trình hay không.
Nộp hồ sơ trong bao lâu?
Thời hạn thông báo và thời hạn nộp hồ sơ có thể khác nhau giữa các hợp đồng.
Bảo hiểm du lịch quốc tế của PVI yêu cầu thông báo sớm nhất có thể và trong mọi trường hợp không quá 30 ngày từ khi phát sinh sự kiện bảo hiểm. Thời gian xử lý, thanh toán của PVI tối đa 15 ngày làm việc sau khi nhận đủ hồ sơ.
Hai mốc này nằm trong quy trình của PVI, không dùng chung cho tất cả doanh nghiệp bảo hiểm. Mốc áp dụng cho hợp đồng của bạn nằm trong quy tắc và hướng dẫn bồi thường đi kèm giấy chứng nhận được phát hành.
Chọn bảo hiểm theo chuyến đi: Đừng trả tiền cho quyền lợi không cần
Một cách chọn thực dụng là xác định khoản chi lớn nhất mà bạn không muốn hoặc không thể tự thanh toán khi có sự cố.
| Kiểu chuyến đi | Nên ưu tiên | Không cần quá chú trọng |
|---|---|---|
| Nội địa 2-3 ngày, đi ô tô | Tai nạn, chi phí y tế còn thiếu so với bảo hiểm sẵn có | Quyền lợi quốc tế |
| Thái Lan, Singapore 4-5 ngày | Y tế, cấp cứu, hành lý và trễ chuyến nếu có bay | Quyền lợi hoạt động không tham gia |
| Nhật Bản, Hàn Quốc 7 ngày | Y tế, vận chuyển, hồi hương, hỗ trợ khẩn cấp | Chỉ chọn theo phí thấp nhất |
| Châu Âu cần visa Schengen | Đáp ứng yêu cầu visa, y tế, toàn khối Schengen | Các quyền lợi bổ sung không sử dụng |
| Chuyến đi nhiều hoạt động mạo hiểm | Điều khoản hoạt động, tai nạn, cứu hộ, vận chuyển | Tên gọi gói cao cấp nhưng không bao gồm hoạt động |
| Đi nhiều lần trong năm | Hiệu lực năm, số ngày tối đa mỗi chuyến | Mua gói năm khi số chuyến quá ít |
Bảng này chỉ là khung chung. Chuyến đi có người lớn tuổi, trẻ em hoặc người cần chăm sóc y tế đặc biệt vẫn phải được đánh giá riêng theo điều kiện hợp đồng.
Trước khi quyết định, cũng cần xem xét khoản miễn thường. Phí bảo hiểm thấp hơn nhưng mức tiền phải tự chịu cho mỗi lần yêu cầu bồi thường cao có thể không phải lựa chọn tiết kiệm nhất.
Một hợp đồng phù hợp nên trả lời được ba câu hỏi: tai nạn hoặc bệnh nào được bảo hiểm, công ty có thể chi trả tối đa bao nhiêu và bạn cần làm gì để được giải quyết quyền lợi.
Trước khi thanh toán, hãy mở phần Quy tắc bảo hiểm và Điều khoản loại trừ trên trang sản phẩm của hãng bạn định mua. Đối chiếu ngày đi, nơi đến, quyền lợi y tế và hoạt động dự kiến; chỗ nào chưa rõ, gửi email yêu cầu hãng xác nhận bằng văn bản.
Câu hỏi thường gặp
Bảo hiểm du lịch quốc tế có bắt buộc không?
Không bắt buộc đối với tất cả chuyến đi nước ngoài. Với người xin visa Schengen thuộc diện yêu cầu bảo hiểm, hợp đồng phải đáp ứng các điều kiện về y tế, mức bảo vệ tối thiểu 30.000 EUR, phạm vi lãnh thổ và thời gian lưu trú. Các quốc gia khác có yêu cầu riêng tùy loại thị thực và thời điểm nhập cảnh.
Bảo hiểm du lịch quốc tế bao nhiêu tiền cho 5-7 ngày?
Với bảng phí PVI tháng 5/2026, chuyến Thái Lan 4-6 ngày có giá tham khảo từ 141.000 đồng/người ở gói Bạc, còn chuyến 7-10 ngày từ 212.800 đồng. Với châu Âu, gói Bạc 7-10 ngày là 265.500 đồng. Phí thực tế cần tính lại theo người tham gia, điểm đến và chương trình được chọn.
Có bảo hiểm y tế rồi thì cần mua bảo hiểm du lịch nội địa Việt Nam không?
Không nhất thiết. Bạn nên kiểm tra phạm vi bảo hiểm y tế, bảo hiểm sức khỏe hoặc bảo hiểm tai nạn đang có. Bảo hiểm du lịch có thể bổ sung những quyền lợi như tai nạn, vận chuyển cấp cứu hoặc các rủi ro khác theo hợp đồng, nhưng không phải chuyến nội địa nào cũng cần mua thêm.
Đi xe máy bị tai nạn có được bảo hiểm du lịch bồi thường không?
Có thể, nếu tai nạn thuộc phạm vi hợp đồng và người được bảo hiểm đáp ứng các điều kiện áp dụng. Những yếu tố cần xem gồm giấy phép lái xe, loại xe, việc đội mũ bảo hiểm, mục đích sử dụng và điều khoản loại trừ. Không nên mặc định mọi hợp đồng du lịch đều chi trả tai nạn khi tự lái xe máy.
Nên mua bảo hiểm du lịch quốc tế trước bao nhiêu ngày?
Nên mua khi đã xác định lịch trình và trước khi quyền lợi cần bảo vệ bắt đầu có hiệu lực. Với hồ sơ xin visa Schengen, cần có giấy chứng nhận phù hợp khi nộp hồ sơ theo yêu cầu. Nếu muốn được bảo hiểm cho rủi ro hủy chuyến, hãy kiểm tra thời điểm quyền lợi đó bắt đầu, vì mua sát ngày bay có thể không bảo vệ được những sự kiện đã phát sinh hoặc đã biết trước.